「この支払いは、どの勘定科目に入れればいいの?」
「前年度の仕訳を見ても、理由までは分からない……」
保育園や認定こども園の会計を担当すると、こんな場面はありませんか。日々の業務を進めながら、慣れない会計用語を調べるのは大変ですよね。
社会福祉法人会計は、独自の仕組みがあるため、一般企業の経理経験があっても戸惑うことがあります。けれど、すべてを一度に覚える必要はありません。身近な取引から、確認の仕方をつかんでいきましょう。
この記事では、仕訳の基本と実務上の確認点を整理します。目的に合った参考書も紹介しますので、「どこから学ぶか」「困ったときに何を調べるか」が見えてきます。
なお、事例は理解を助けるための説明用です。実際の処理は、会計基準と関連通知、法人の経理規程を確認し、必要に応じて顧問の会計専門家に相談してください。
社会福祉法人会計で、仕訳の前に押さえたい基本
仕訳は、取引の内容を会計の言葉で記録すること
仕訳とは、取引を勘定科目に分け、帳簿に記録することです。勘定科目は、お金の動きや使い道を整理するための「見出し」と考えると分かりやすいでしょう。
たとえば、園の事務用封筒を現金で購入したら、事務に使う費用が発生し、手元の現金が減ります。この両面を、借方と貸方に分けて記録します。
借方は左側、貸方は右側のことです。言葉だけでは難しく感じますが、まずは「何が増えて、何が減ったか」を考えるところから始めてみてください。
3つの計算書類は、見ているものが違います
社会福祉法人会計では、主に次の3つの計算書類を使います。
- 資金収支計算書:支払資金の収入・支出をまとめるもの
- 事業活動計算書:その年度の収益・費用などをまとめるもの
- 貸借対照表:年度末などの時点で、資産・負債・純資産の状態を示すもの
ここでいう支払資金は、現金や預金だけではありません。原則として流動資産と流動負債の差額を指し、除外する項目もあります。
同じ取引でも、計算書類によって見せ方が変わります。「収入」と「収益」を同じものとして覚えないことが、理解の助けになります。
勘定科目と会計区分を、セットで確認しましょう
科目が合っていても、記録する園や事業の区分が違えば、正しく集計できません。
社会福祉法人では、事業区分や拠点区分などを設定します。ただし、給食や延長保育を必ず独立した区分にする、という意味ではありません。実施事業や通知に応じた設定が必要です。
最初に法人の科目一覧と区分の対応表を見せてもらうと、自園の仕訳を理解しやすくなります。
保育園・こども園でよくある取引と仕訳の考え方
以下の表は、事業活動計算書と貸借対照表につながる仕訳を簡略化したものです。資金収支側の科目設定は省略しています。科目名や補助科目は、法人の設定と照合してください。
教材や事務用品を購入したとき
事務用の封筒を、その場で現金1,000円で購入したとします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 事務消耗品費 | 1,000円 | 現金 | 1,000円 |
一方、子どもの制作活動で使う画用紙などは、保育材料費に該当するかを確認します。同じ文房具でも、使う目的によって判断が変わることがあります。
「文房具だから全部同じ科目」と決めず、領収書に用途を添えておくと、後から確認しやすくなります。
給食費を受け取ったとき
給食費では、保護者から受け取るお金と、食材購入に使うお金を分けて考えましょう。受取額から食材代を引いた差額だけを記録すると、取引の全体が見えにくくなります。
受け取る給食費の科目は、施設の種類や徴収内容によって確認が必要です。すでに未収金を計上している場合は、入金時に収益をもう一度計上しないよう気をつけます。
たとえば、事業未収金として記録済みの5,000円が普通預金に入金された場合は、次のように整理できます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 5,000円 | 事業未収金 | 5,000円 |
入金だけを見るのではなく、「請求したときに、どう記録したか」までたどるのがポイントです。
職員が立て替えた費用を精算するとき
職員が園の事務用品2,000円を立て替え、法人が事務消耗品費と事業未払金を計上した場面を考えます。その後、現金で職員に返金すると、仕訳は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 事業未払金 | 2,000円 | 現金 | 2,000円 |
精算時にも費用を計上すると、同じ購入を二重に記録してしまいます。立替精算書と領収書に加え、すでに入力した伝票も確認しましょう。
備品や設備を購入・修繕したとき
「エアコンにお金を使った」という情報だけでは、処理を決められません。故障部分の修理なのか、新しい設備への交換なのかで、考え方が変わるためです。
長く使う設備は、固定資産として扱うかを確認します。固定資産とは、事業で継続して使う建物や設備などです。減価償却は、その取得費用を使用期間に配分する仕組みを指します。
請求書の金額だけでなく、工事や購入の内容が分かる資料も残しておきましょう。
補助金の交付・入金があったとき
補助金は、「入金されたら、すべて同じ科目で処理する」とは限りません。日常の運営費を支えるものと、施設整備に使うものでは、必要な処理が異なります。
交付決定通知を読み、次の点を確認します。
- 何を対象にした補助金か
- どの年度の事業に対応するか
- いつ収益や未収金を計上するか
- 精算や返還の条件はあるか
補助金を人件費に使っても、受け取った収益をそのまま給与の費用へ振り替える、という考え方ではありません。補助金の受入れと給与の支払いは、それぞれ記録します。
仕訳で迷ったときに使える参考書の選び方
ここまで読んで、「基本から整理したい」「もっと具体例を見たい」と感じた方もいるでしょう。必要な本は、今の困りごとに合わせて選べます。
| 今の困りごと | 参考書を選ぶ |
|---|---|
| 会計や簿記の基本から学びたい | 初級テキストの紹介を見る |
| 園の具体的な仕訳例を調べたい | 保育園の仕訳事典の紹介を見る |
| 会計処理の根拠を確認したい | 会計基準の実務書の紹介を見る |
日々の会計業務で確認する帳簿と資料
帳簿と証憑を、行き来できるようにする
証憑とは、請求書や領収書など、取引があったことを確かめる資料です。帳簿の数字と、その根拠を結び付けておくことが大切です。
- 現金出納帳:手元の現金残高と照合する
- 預金出納帳:通帳や入出金明細と照合する
- 仕訳帳:取引が正しい日付と内容で記録されているか見る
- 総勘定元帳:科目ごとの動きや残高を確認する
たとえば伝票番号で請求書を探せるようにすると、担当者以外も確認しやすくなります。「自分が分かる」から「引き継いでも分かる」整理を目指しましょう。
固定資産と補助金は、関連資料も一緒に残す
固定資産台帳には、取得日や金額だけでなく、設置場所も記録しておくと実物との照合に役立ちます。
補助金は、通知から実績報告までを一まとまりにします。帳簿上の金額だけでは判断できない条件もあるためです。担当者が替わったときにも、処理の理由をたどれるようにしておきたいですね。
仕訳ミスや月末の手戻りを減らす実務の工夫
迷った取引を、法人内の確認メモに残す
一度調べたことでも、数か月たつと迷うことがあります。確認した内容は、短いメモに残してみませんか。
- どのような取引だったか
- どの科目・区分を使ったか
- 何を根拠に判断したか
- 誰に、いつ確認したか
過去の仕訳をそのまま正解にするのではなく、理由を残すことが大切です。制度や取引条件が変わったときにも、見直しやすくなります。
月末の確認を、小さなチェックリストにする
月末に全部を思い出そうとすると、気持ちの負担も大きくなります。毎月確認することを、先に決めておきましょう。
- 現金と預金の残高は一致しているか
- 同じ請求書を二重に入力していないか
- 未収金や未払金に、確認が必要な残高はないか
- 判断待ちの取引が残っていないか
たとえば未払金が残っていたら、入力漏れと決めつけず、支払日や振込記録まで確認します。原因を一つずつ確かめるほうが、落ち着いて処理できます。
入力の負担が大きいときは、仕組みも見直す
同じ情報を何度も入力しているなら、会計ソフトやデータ連携の見直しも選択肢です。ただし、一般企業向けのソフトが、そのまま社会福祉法人会計に対応するとは限りません。
必要な計算書類の出力や区分管理に対応するかを、導入前に確認してください。
こちらもCHECK
-

【社会福祉法人会計】保育園、認定こども園におすすめ!クラウド会計ソフトで初心者でも安心して会計の業務負担を削減しよう
社会福祉法人が運営する保育園や認定こども園では、日々の保育に加えて「会計」という大きな仕事があります。子どもたちのこと、職員のこと、保護者対応、行政とのやり取り…。そのうえで、仕分けや帳簿、補助金処理 ...
続きを見る
社会福祉法人会計の参考書3選|目的別に比較
社会福祉法人会計の本を探していても、「どの本を選べば、今の困りごとを解決できるのだろう」と迷うことはありませんか。
会計の基礎から学びたい方と、日々の仕訳を調べたい方では、使いやすい本が異なります。まずは、今の自分に必要な内容を確認してみましょう。
| 今の目的・困りごと | おすすめの本 | 主な使い方 |
|---|---|---|
| 勘定科目や借方・貸方の基本から学びたい | 『社会福祉法人会計簿記テキスト 初級編(会計3級)七訂版』 | 順序立てて読み、簿記の土台をつくる |
| 保育園・こども園の具体的な仕訳例を調べたい | 『保育園の仕訳事典』 | 目の前の取引に近い例を探す |
| 会計基準に沿って、処理の根拠を確認したい | 『社会福祉法人会計基準の実務 会計処理』改訂版 | 判断に迷う処理を詳しく確認する |
「基本が分からない」「具体例がほしい」「根拠を確かめたい」のどれに近いでしょうか。 最初から3冊そろえる必要はありません。今の困りごとに合う1冊から選んでみてください。
簿記の基礎から学びたい方へ『社会福祉法人会計簿記テキスト 初級編(会計3級)七訂版』
「借方と貸方の考え方が、まだよく分からない」
「前年度の伝票を見れば入力できるけれど、仕組みも理解したい」
そんな方には、『社会福祉法人会計簿記テキスト 初級編(会計3級)七訂版』がおすすめです。
この本は、「会計入門」と「簿記初級」の2部で構成されています。社会福祉法人と会計の関係や貸借対照表の基本から、仕訳と転記まで、順を追って学べる内容です。転記とは、仕訳した内容を帳簿に書き写すことをいいます。
日々の処理を覚えていても、いつもと違う取引が出てくると、手が止まってしまうことがありますよね。そんなときに役立つのが、簿記の基礎知識です。
個別の答えを探す前に、会計の仕組みを整理したい方に向く一冊です。法人の経理規程を確認する視点も扱っているため、自園のルールと照らし合わせながら学べます。
この本がおすすめの方
- 初めて会計を担当し、簿記の基本から学びたい方
- 勘定科目や借方・貸方の意味を理解したい方
- 自己流になっている知識を整理したい方
- 園長・理事長として、会計報告を理解するための基礎を身につけたい方
すぐに特定の仕訳例を探したい場合は、次に紹介する『保育園の仕訳事典』も比較してみてください。


園の具体的な仕訳を調べたい方へ『保育園の仕訳事典』
「会計の基本は分かったけれど、この取引はどう処理するの?」
「保育園やこども園の実務に近い例を確認したい」
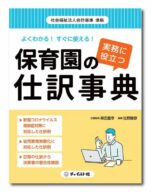
そんな方には、『よくわかる!すぐに使える!実務に役立つ 保育園の仕訳事典』がおすすめです。
この本には、社会福祉法人の保育園・こども園を想定した仕訳例が650例掲載されています。日常の仕訳に加え、決算書の整合性を確認する際にも参考になる内容が整理されています。
基礎から順番に学ぶというより、目の前の取引に近い例を探し、処理を検討したい方に向く一冊です。
たとえば、普段あまり扱わない取引が発生したときは、勘定科目の名前だけでは判断しにくいことがあります。具体例と見比べることで、自園の取引では何を確認すればよいか、整理しやすくなるでしょう。
ただし、似た取引でも前提が違えば、処理が変わる場合があります。本の例をそのまま当てはめず、取引内容や法人の経理規程と照らし合わせて使うことが大切です。
この本がおすすめの方
- 保育園・こども園の日常的な仕訳を担当している方
- 目の前の取引に近い処理例を探したい方
- 簿記の基本を学び、実務への当てはめ方を確認したい方
- 仕訳と決算書のつながりを確認したい方
会計処理の根拠を確認したい方へ『社会福祉法人会計基準の実務 会計処理』改訂版
「この処理でよいのか、会計基準に照らして確認したい」
「担当者によって判断が分かれるため、法人内で考え方をそろえたい」
そんな方には、『社会福祉法人会計基準の実務 会計処理』改訂・社会福祉法人制度改革対応版がおすすめです。
この本は、社会福祉法人会計基準に沿った会計処理を学ぶための実務書です。具体的な仕訳例を探すだけでなく、処理の考え方や根拠まで確認したい方の候補になります。
前年度と同じように処理していても、取引条件が変わると、あらためて判断が必要になることがあります。また、法人内で複数の施設を運営している場合は、同じ取引について処理の考え方を共有しておきたい場面もあるでしょう。
そうしたときに、会計基準と実務を結び付けて確認するために活用したい一冊です。決算や監査に向けて、専門家へ相談する内容を整理する際にも役立てられます。
この本がおすすめの方
- 日常の仕訳に加え、処理の根拠まで理解したい方
- 決算や監査に向けて、会計処理を確認したい方
- 法人内で会計処理の考え方を共有したい方
- 会計実務を担う責任者や、詳しく学びたい園長・理事長
初めて簿記を学ぶ方は、最初に紹介した初級テキストと目次を見比べると、自分に合う内容を選びやすくなります。

迷ったら、今いちばん困っていることから選びましょう
本選びでは、「詳しそうだから」という理由だけでなく、どの場面で使うかを考えることが大切です。
- 会計用語や仕訳の仕組みでつまずくなら、初級テキスト
- 園の日常業務で具体的な処理例がほしいなら、仕訳事典
- 処理の理由や会計基準との関係を確認したいなら、会計基準の実務書
今の疑問に合う本が手元にあると、調べ始める場所を決めやすくなります。まずはそれぞれの目次を確認し、日々の仕事で使えそうな1冊を選んでみてください。
社会福祉法人会計・仕訳のよくある質問
前年度と同じ仕訳を使っても大丈夫ですか?
参考にはできますが、取引内容や制度が同じかを確認しましょう。前年度と商品名が同じでも、用途が違う場合があります。過去の伝票だけでなく、根拠資料も確かめることが大切です。
本は最初から3冊そろえたほうがよいですか?
まずは、今の困りごとに合う1冊からで十分です。基礎を学びたいのか、個別の仕訳を調べたいのかで選びましょう。法人に使える参考書があるかを確認するのもよい方法です。
まとめ|仕訳を覚えるより、確かめられる環境をつくろう
社会福祉法人会計は、最初から一人で全部を理解しようとしなくても大丈夫です。取引の内容を確かめ、法人のルールに照らし、分からないところを確認する。その積み重ねが実務の安心につながります。
まずは、よく迷う取引を一つ選び、処理の理由を整理してみませんか。必要に応じて参考書を手元に置くと、調べる入口もつくれます。
会計を整えることは、園の運営を支えることです。担当者が疑問を抱え込まず、子どもたちの育ちを支える仕事を続けられる仕組みを、少しずつ整えていきましょう。
